Makarony Polskie: stabilne marże, 25 mln zł gotówki i apetyt na przejęcia po zakupie Joyfood
- Stan na dzień
- Podstawa ustaleń
- Źródła wskazane w treści artykułu.
- Zastrzeżenie
- Struktura właścicielska i miejsce produkcji mogą się zmienić po dacie weryfikacji.
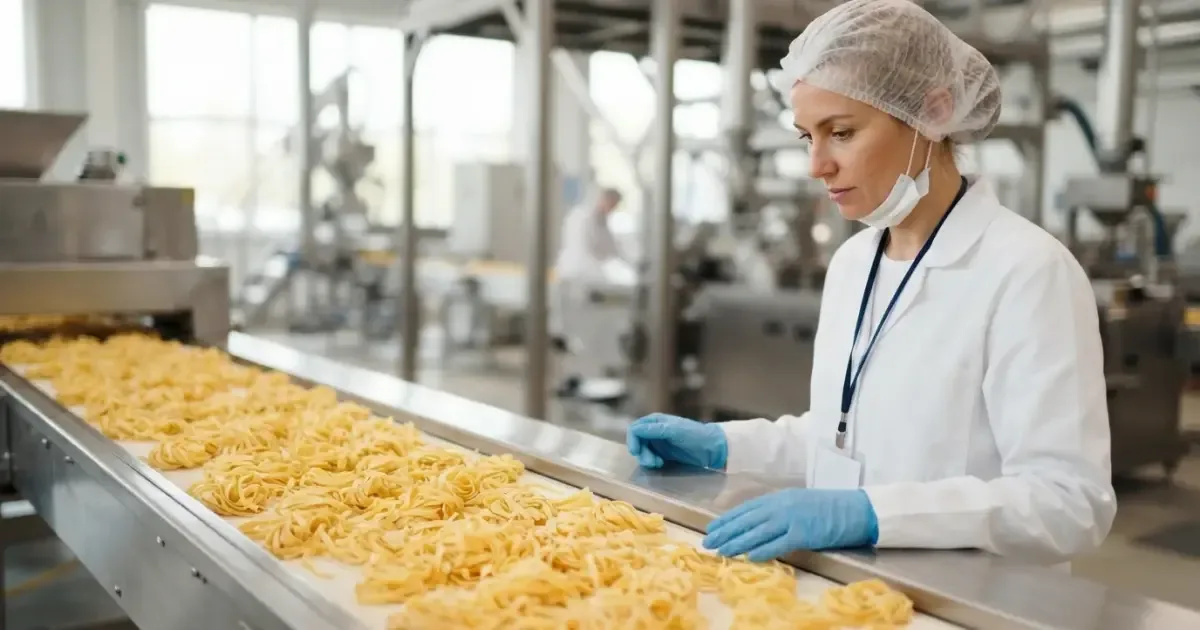
Grupa Makarony Polskie, jeden z czołowych producentów makaronu i segmentu dań gotowych w kraju, zamknęła pierwsze półrocze 2026 roku z mocną pozycją bilansową, rosnącym eksportem i zaawansowanym programem inwestycyjnym. Choć przejściowo trudniejsze otoczenie rynkowe przyniosło spadek przychodów ze sprzedaży o 10% rdr do poziomu 133,7 mln zł, spółka zdołała utrzymać zysk brutto na sprzedaży na pułapie 35 mln zł, a jej rentowność netto przekroczyła 7%. Dysponując 25 mln zł gotówki oraz statusem gotówki netto, producent sfinalizował przejęcie spółki Joyfood, realizuje w dwóch zakładach projekty rozwojowe o łącznej wartości około 50 mln zł i otwarcie zapowiada dalsze akwizycje.
Odporność na trudne otoczenie: eksport dźwiga wyniki
Spadek przychodów w pierwszych sześciu miesiącach 2026 roku wynikał z sytuacji rynkowej oraz celowego, przejściowego ograniczenia mocy wytwórczych w fabryce w Korpelach, gdzie trwa gruntowna przebudowa linii. Spółka zrekompensowała niższą dynamikę obrotów dyscypliną operacyjną: obniżenie jednostkowych kosztów wytworzenia pozwoliło ochronić marżę handlową i powtórzyć zysk brutto na sprzedaży z analogicznego okresu ubiegłego roku (35 mln zł).
Na kolejnych poziomach rachunku zysków i strat Grupa Makarony Polskie wykazała solidną rentowność: wynik EBITDA ukształtował się na poziomie 19,4 mln zł, zysk operacyjny wyniósł 11,7 mln zł, a zysk netto sięgnął 9,7 mln zł. Kołem zamachowym sprzedaży okazała się ekspansja zagraniczna – przychody z eksportu wzrosły o 58,7% rdr, osiągając wartość blisko 15 mln zł.
| Pozycja finansowa | I półrocze 2026 r. | Dynamika rdr |
|---|---|---|
| Przychody ze sprzedaży | 133,7 mln zł | -10% |
| Zysk brutto na sprzedaży | 35 mln zł | bez zmian |
| Sprzedaż eksportowa | blisko 15 mln zł | +58,7% |
Dane: Grupa Makarony Polskie / dlahandlu.pl
Mocny bilans i gotówka netto: przestrzeń na kolejne fuzje i przejęcia
Wyróżnikiem spółki na tle branży spożywczej pozostaje konserwatywna struktura finansowania. Na koniec czerwca 2026 roku Grupa Makarony Polskie utrzymywała 25 mln zł wolnych środków pieniężnych. Zasoby te przewyższają łączne zobowiązania oprocentowane, co oznacza pozycję gotówki netto oraz ujemny wskaźnik długu netto do EBITDA – i to w fazie ponoszenia wielomilionowych wydatków kapitałowych.
Bezpieczny profil dłużny daje zarządowi swobodę działania przy kolejnych projektach konsolidacyjnych. Prezes zarządu spółki, Zenon Daniłowski, bezpośrednio wskazuje na dalsze plany akwizycyjne:
„Dzięki dywersyfikacji asortymentowej, zwinności biznesowej i silnej pozycji rynkowej utrzymaliśmy rentowność netto powyżej 7% nawet w tak trudnym dla branży okresie pierwszego półrocza 2026. Dostosowaliśmy się do czynników niezależnych od nas i skupiliśmy się na rentownej sprzedaży, wykorzystując jednocześnie obecny rok na inwestycje rozwojowe, które wymagają mocnego ograniczenia produkcji w Korpelach. Prowadzimy też integrację po przejęciu spółki Joyfood, która wzmacnia nasze portfolio dań gotowych i superfoods, a której wyników nie było jeszcze widać w sprawozdaniu półrocznym. Z dużym optymizmem patrzę na perspektywę nadchodzącego roku 2027, który powinien być rokiem przełomowym dla Makaronów Polskich. Tym bardziej, że wciąż mamy sporo przestrzeni do kolejnych inwestycji i przejęć”.
Akwizycja Joyfood: strategiczny krok w stronę dań gotowych i superfoods
Kluczowym wydarzeniem minionego półrocza było sfinalizowanie 30 czerwca 2026 roku transakcji przejęcia 100% udziałów w spółce Joyfood. Transakcję przeprowadziła spółka zależna Stoczek Natura sp. z o.o., płacąc za przejmowany podmiot kwotę 5,9 mln zł. Joyfood specjalizuje się w daniach gotowych oraz żywności funkcjonalnej typu superfoods. Ze względu na datę zawarcia umowy, rezultaty finansowe Joyfood nie zasiliły jeszcze wyników grupy za pierwsze półrocze.
Przejęcie wpisuje się w dążenie do zbudowania pozycji czołowego dostawcy dań gotowych z segmentu „suchej półki” (dania niewymagające przechowywania chłodniczego). Portfolio Joyfood stanowi bezpośrednie uzupełnienie rozwijanej przez Stoczek Natura marki SoFood. W ramach integracji operacyjnej zainicjowano już procedurę formalnego połączenia obu podmiotów, co pozwoli na obniżenie kosztów administracyjnych i osiągnięcie pełnych synergii logistyczno-dystrybucyjnych.
50 mln zł w toku: modernizacja fabryk w Korpelach i Stoczku Łukowskim
Równolegle z zakupem zewnętrznych aktywów spółka realizuje dwa duże programy nakładów organicznych o łącznej wartości około 50 mln zł:
- Zakład produkcyjny w Korpelach: program inwestycyjny przekraczający 40 mln zł. Przedsięwzięcie obejmuje instalację nowoczesnych linii do produkcji makaronów premium, wdrożenie zupełnie nowej kategorii asortymentowej oraz głęboką automatyzację procesów konfekcjonowania i logistyki magazynowej. Projekt prowadzony jest w ramach Polskiej Strefy Inwestycji, dzięki czemu spółka zyskała prawo do ulgi w podatku dochodowym CIT o wartości do 14,5 mln zł.
- Zakład produkcyjny w Stoczku Łukowskim: inwestycje rzędu 10 mln zł, które zostały w większości zrealizowane. Skupiono się w nich na zwiększeniu zdolności produkcyjnych dań gotowych pakowanych na tackach i w saszetkach typu doy-pack, powiązanych z automatycznymi systemami pakowania.
Pozycja rynkowa, partnerzy handlowi i optymizm analityków
Makarony Polskie S.A., obecne na rynku od ponad ćwierćwiecza, dysponują czterema zakładami wytwórczymi – w Rzeszowie, Częstochowie, Korpelach oraz Stoczku Łukowskim – uzupełnianymi przez biuro handlowe w podwarszawskich Ząbkach. Udział spółki w krajowym rynku makaronów szacowany jest na poziomie około 30%, co stawia ją na pozycji głównego rywala rynkowego holdingu Maspex (producenta marki Lubella).
Model operacyjny grupy opiera się na dwóch filarach. Pierwszym jest sprzedaż marek brandowych: Makarony Polskie, Novelle, SoFood, Męska Rzecz, Sorenti oraz Abak. Drugi filar to masowa produkcja marek własnych (private label) dla czołowych sieci dyskontowych i hipermarketów operujących w Polsce. Wyroby grupy trafiają na półki sieci Biedronka, Lidl, Kaufland, Auchan, Carrefour, Stokrotka i Polo Market, a także do sieci convenience i drogeryjnych (Żabka, Rossmann) oraz rozbudowanej sieci handlu tradycyjnego.
Pozytywne perspektywy grupy po połączeniu z Joyfood oraz finalizacji inwestycji strefowych znajdują odzwierciedlenie w wycenach instytucji finansowych. W raporcie analitycznym z 12 czerwca 2026 roku Erste Biuro Maklerskie podniosło cenę docelową akcji Makaronów Polskich do poziomu 35 zł w horyzoncie do grudnia 2026 roku. Poziom ten oznaczał wówczas około 40-procentową premię względem bieżących notowań giełdowych na GPW.