Nowelizacja ustawy o jakości handlowej: artykuły rolno-spożywcze pod ściślejszym nadzorem
- Stan na dzień
- Podstawa ustaleń
- Źródła wskazane w treści artykułu.
- Zastrzeżenie
- Struktura właścicielska i miejsce produkcji mogą się zmienić po dacie weryfikacji.
Od 16 września 2026 roku obowiązuje nowelizacja ustawy o jakości handlowej, która w znaczący sposób zmienia nadzór nad rynkiem żywności w Polsce. Nowe przepisy bezpośrednio wpływają na to, w jaki sposób kontrolowane są artykuły rolno-spożywcze dostępne w sklepach i internecie. Zmiany rozszerzają uprawnienia, jakimi dysponuje Inspekcja Jakości Handlowej Artykułów Rolno-Spożywczych (IJHARS), kładąc szczególny nacisk na import z krajów trzecich, e-commerce oraz transparentność informacji przekazywanych konsumentom.
Żywność zafałszowana i nowe przestępstwo oszustwa żywnościowego
Nowe regulacje zmieniają i znacznie rozszerzają dotychczasowe ramy prawne. Obecnie za produkt sklasyfikowany jako żywność zafałszowana może zostać uznany każdy artykuł spożywczy, który jest oferowany bez podstawowych informacji na opakowaniu. Prawo obejmuje teraz również przypadki, w których stwierdzono niezgodności dotyczące nazwy produktu, jego składu, miejsca pochodzenia oraz terminów przydatności do spożycia.
Znaczącą innowacją jest wyodrębnienie w prawie zupełnie nowego typu przestępstwa, jakim jest oszustwo żywnościowe. Dotyczy ono sytuacji, w której podmiot gospodarczy decyduje się na celowe wprowadzanie do obrotu zafałszowanej żywności w celu osiągnięcia korzyści majątkowej. Aby zyskać skuteczne narzędzia do walki z takimi nadużyciami, nowelizacja nadaje ustawową podstawę dla ściślejszej współpracy międzyresortowej. W jej ramach Inspekcja Jakości Handlowej Artykułów Rolno-Spożywczych będzie współdziałać na co dzień z takimi organami jak Policja, Prokuratura, Krajowa Administracja Skarbowa oraz Straż Graniczna.
Kontrole na granicach i w internecie
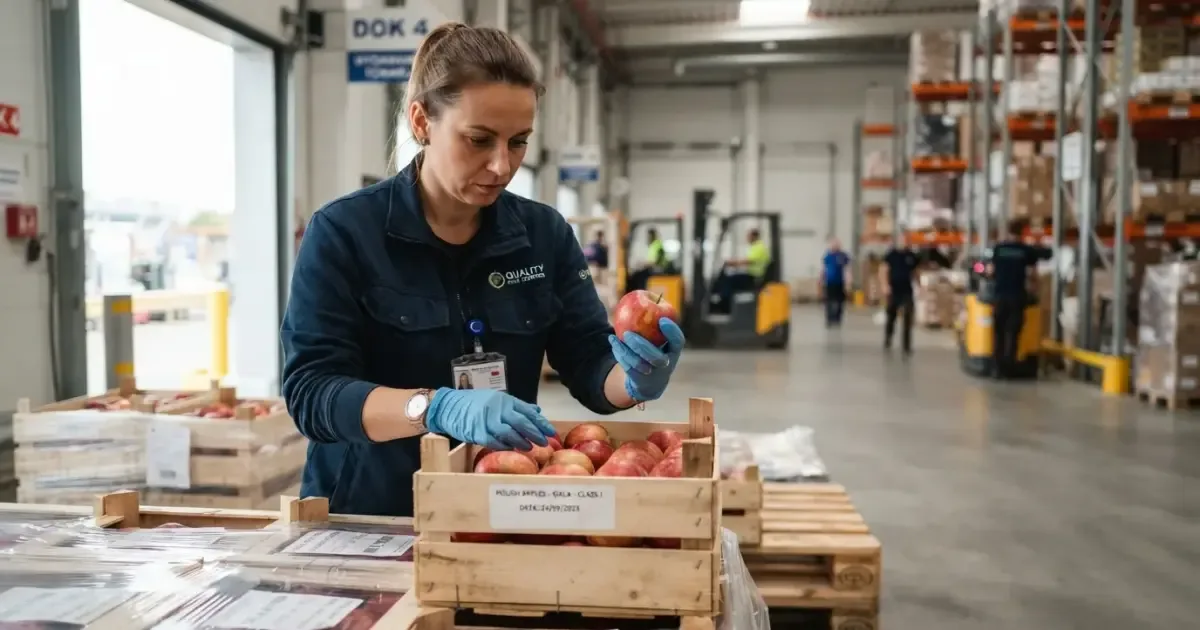
Ustawa zwiększa kontrolę nad żywnością, która przekracza granice państwa. IJHARS zyskuje uprawnienia, dzięki którym może sprawdzać produkty z krajów spoza Unii Europejskiej dotychczas niepodlegające obowiązkowej kontroli granicznej, a także te przywożone w mniejszych ilościach. Zmianie ulega również zasada finansowania inspekcji celnych – od 16 września opłata za przeprowadzenie kontroli na granicy będzie naliczana niezależnie od jej ostatecznego wyniku.
Kolejnym obszarem objętym silniejszym nadzorem jest kanał sprzedaży elektronicznej. Inspektorzy mogą teraz w uzasadnionych przypadkach żądać od administratorów stron internetowych danych pozwalających na identyfikację podmiotów, które oferują żywność klientom w internecie. Inspekcja zyskała też narzędzia prawne pozwalające na weryfikację informacji publikowanych poza etykietą, co obejmuje sklepy internetowe, materiały promocyjne oraz reklamy. Jeżeli wykryte zostaną przekazy wprowadzające w błąd, IJHARS może odgórnie nakazać ich zmianę lub zażądać publikacji sprostowania. Inspektorzy uzyskali także uprawnienia umożliwiające weryfikację dokumentów i korespondencji przechowywanych w formie elektronicznej.
Znak „Poznaj Dobrą Żywność” i nowe uprawnienia analityczne
Istotne zmiany organizacyjne objęły zasady korzystania ze znaku „Poznaj Dobrą Żywność”. Obecnie jego stosowanie wymaga uzyskania pozytywnej decyzji, którą wydaje bezpośrednio Minister Rolnictwa i Rozwoju Wsi. Aby ułatwić firmom adaptację do tych rygorystycznych wymogów, dla producentów przewidziano dwuletni okres przejściowy.
Nowelizacja wzmacnia również analityczne i edukacyjne ramię samej inspekcji. Laboratoria należące do IJHARS będą od teraz mogły wykonywać badania i ekspertyzy zlecane przez inne instytucje administracji publicznej, sądy czy organy ścigania. Sama inspekcja ma realizować szerzej zakrojone działania edukacyjne na temat jakości handlowej oraz promować rozwiązania skracające łańcuchy dostaw i ekologiczne rolnictwo.
Jednocześnie zadbano o racjonalność systemu nakładania kar. Nowe przepisy dają organom kontrolnym prawo do odstąpienia od prowadzenia postępowania w sprawach o bardzo niewielkiej wadze. Dzieje się tak wtedy, gdy wartość kontrolowanych produktów jest znikoma, błąd nie mógł wprowadzić konsumentów w błąd, a kontrolowany podmiot w żaden sposób nie przyczynił się do powstania stwierdzonych uchybień.