Polskie firmy kurierskie na fali rewolucji: rynek, kapitał i rywalizacja o automaty paczkowe
- Stan na dzień
- Podstawa ustaleń
- Źródła wskazane w treści artykułu.
- Zastrzeżenie
- Struktura właścicielska i miejsce produkcji mogą się zmienić po dacie weryfikacji.
Współczesne polskie firmy kurierskie oraz zintegrowane z krajowym rynkiem międzynarodowe grupy logistyczne tworzą jeden z najbardziej dynamicznych i technologicznie zaawansowanych ekosystemów dostaw w całej Europie. W ciągu zaledwie dwóch dekad sektor przesyłek kurierskich, ekspresowych i paczkowych (KEP) przeszedł w Polsce głęboką transformację – od lokalnych przedsiębiorstw doręczających głównie dokumenty biznesowe metodą „od drzwi do drzwi”, po potężną machinę napędzaną przez handel elektroniczny oraz najgęstszą na kontynencie sieć maszyn samoobsługowych. Wzrost wolumenów idzie w parze z ostrą walką o udziały rynkowe, presją na optymalizację kosztów ostatniej mili oraz skomplikowaną grą kapitałową, w której zacierają się granice między rodzimym biznesem a globalnymi funduszami.
Wzrost napędzany e-handlem: twarde dane z raportów UKE
Skalę przemian polskiego sektora pocztowo-kurierskiego najlepiej obrazują oficjalne dane publikowane przez Urząd Komunikacji Elektronicznej (UKE). O ile tradycyjna korespondencja listowa notuje systematyczne, wieloprocentowe spadki, o tyle segment kurierski stanowi główny silnik napędowy całej branży. W 2024 roku wolumen przesyłek kurierskich przekroczył pułap 1,21 mld sztuk, by w 2025 roku zbliżyć się do niemal 1,40 mld sztuk (wzrost o 14,3% w ujęciu rocznym).
Dynamiczny napływ przesyłek przekłada się bezpośrednio na wartość rynku. W 2025 roku łączne przychody operatorów pocztowych w Polsce osiągnęły 20,16 mld zł, z czego usługi kurierskie wygenerowały blisko trzy czwarte tej kwoty. Jednocześnie postępująca automatyzacja doręczeń i upowszechnienie odbiorów poza domem wymusiły zmiany cenowe: średnia cena jednostkowej paczki kurierskiej w 2025 roku spadła do poziomu 10,71 zł, co oznacza zjazd o 5,4% względem roku poprzedniego.
| Wskaźnik rynkowy | Rok 2023 | Rok 2024 | Rok 2025 |
|---|---|---|---|
| Całkowita wartość rynku pocztowego | 16,51 mld zł | 18,69 mld zł | 20,16 mld zł |
| Udział przesyłek kurierskich w wartości rynku | 71,3% | 73,3% | 74,3% |
| Udział przesyłek kurierskich w wolumenie rynku | 51,7% | 56,6% | 61,8% |
| Dane: Urząd Komunikacji Elektronicznej (UKE) |
Z danych regulatora wynika również uderzający poziom rynkowej koncentracji. Grupa 11 wiodących operatorów, którzy rozwijają własne zaplecza logistyczne i sieci punktów, odpowiada łącznie za 99,7% obsługiwanego wolumenu oraz 99,1% całkowitych przychodów sektora KEP w Polsce.
Sieć Out-Of-Home i dominacja automatów paczkowych
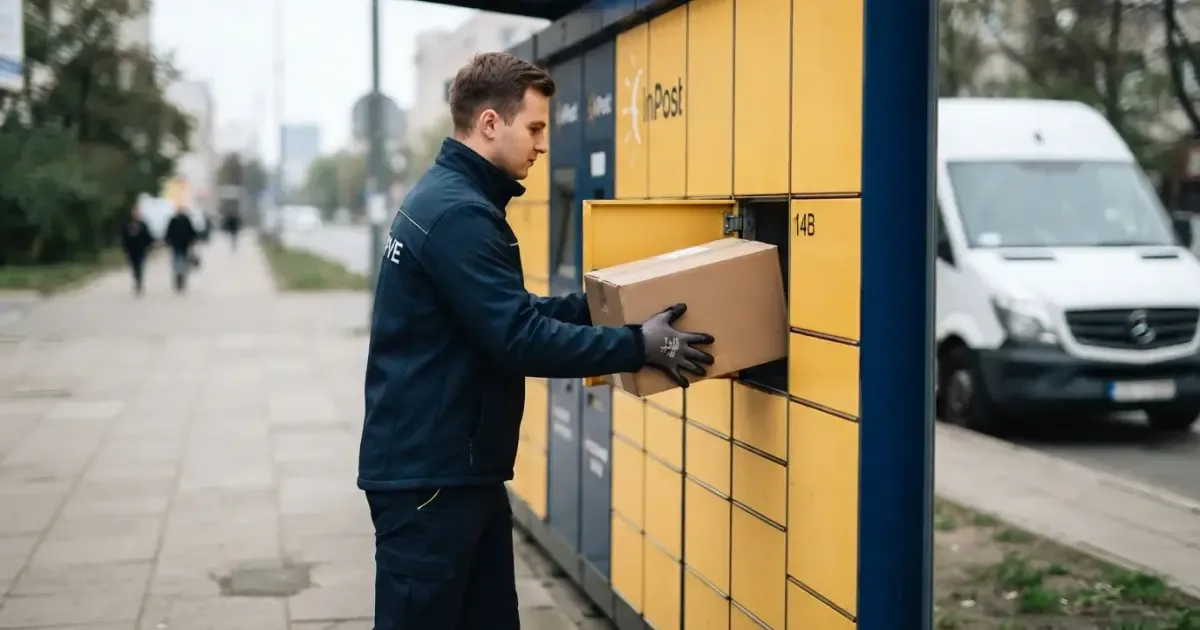
Najbardziej unikalną cechą polskiego rynku jest bezprecedensowy rozwój infrastruktury Out-Of-Home (OOH), a w szczególności maszyn paczkowych. Podczas gdy w wielu krajach Europy Zachodniej standardem pozostaje doręczenie kurierskie pod adres zamieszkania, w Polsce to automaty stały się pierwszą i najchętniej wybieraną formą odbioru zakupów internetowych.
Tempo rozbudowy urządzeń w przestrzeni miejskiej i wiejskiej nie ma sobie równych. Na koniec 2024 roku w Polsce funkcjonowało około 51,3 tys. maszyn, natomiast na koniec 2025 roku baza ta powiększyła się do 67 060 urządzeń (wzrost aż o 29,7% r/r). Niekwestionowanym liderem i pionierem tej technologii pozostaje InPost, który na koniec 2025 roku zarządzał siecią rzędu 28 000 urządzeń Paczkomat, kontrolując niemal połowę dostępnej infrastruktury.
Konkurencja nie zamierza jednak oddawać pola walkowerem. DPD Polska konsekwentnie rozwija własną sieć maszyn, osiągając na koniec 2025 roku poziom około 12 000 jednostek. Silną pozycję zbudowało Allegro – autorska sieć Allegro One Box urosła do 8 000 – 8 500 automatów, wyprzedzając międzynarodowego giganta DHL eCommerce, który poprzez urządzenia DHL BOX 24/7 osiągnął zasób ponad 8 000 maszyn. Swoje ambicje realizuje także Orlen Paczka (ok. 7 700 – 7 800 urządzeń), podczas gdy borykająca się z wyzwaniami restrukturyzacyjnymi Poczta Polska zatrzymała się na poziomie 2 200 – 2 300 automatów pod marką Pocztex.
Kapitałowa układanka: kto jest kim na polskim rynku kurierskim?
Obserwując współczesną mapę operatorów, warto prześledzić historię struktury właścicielskiej poszczególnych podmiotów. Wiele marek, które konsumenci kojarzą z międzynarodowymi korporacjami, wyrosło na bazie pionierskich polskich firm kurierskich przejętych w drodze konsolidacji:
- Messenger Service Stolica, wiodący polski operator lat 90., został sfinalizowany jako przejęcie przez amerykański UPS 4 maja 2005 roku;
- Opek Sp. z o.o., założona w 1994 roku polska spółka ekspresowa, została kupiona przez FedEx Corporation 14 czerwca 2012 roku, stanowiąc fundament lądowej sieci giganta z Memphis w Polsce;
- Siódemka, dynamicznie rosnący rodzimy gracz, podpisała umowę przejęcia z DPD Polska w 2014 roku, a formalna fuzja operacyjna nastąpiła w kwietniu 2015 roku (wcześniej DPD wchłonęło także spółkę Masterlink Express).
Zupełnie odrębną ścieżkę przeszedł InPost, założony w Krakowie przez Rafała Brzoskę w ramach grupy Integer.pl. Firma, która zaczynała od roznoszenia druków bezadresowych i walki z monopolem pocztowym za pomocą słynnych blaszek doważających listy, urosła do rangi paneuropejskiego giganta logistycznego. W 2026 roku spółka przeszła gruntowną reorganizację akcjonariatu – w wyniku wejścia konsorcjum inwestorów udziały objęły Advent International (37%), FedEx Corporation (37%), wehikuł inwestycyjny Rafała Brzoski A&R Investments (16%) oraz PPF Group (10%). Mimo międzynarodowej bazy kapitałowej centrala operacyjna, zarząd oraz laboratoria innowacji pozostały w Krakowie i Warszawie. Nic dziwnego, że w debacie publicznej pytanie o to, czy InPost jest polski, wciąż budzi żywe zainteresowanie klientów i analityków analizujących strukturę rodzimego biznesu.
Czysto państwowy kapitał reprezentuje Poczta Polska S.A., dla której rozwój brandu Pocztex stanowi kluczowy element obrony przed topniejącym rynkiem listów. Z kolei Orlen Paczka korzysta z zaplecza multienergetycznego koncernu PKN Orlen, integrując sieć punktów odbioru z dawnymi kioskami Ruchu i stacjami paliw.
Wyzwania przyszłości: marże, dekarbonizacja i logistyka miejska
Przekroczenie liczby 67 tysięcy automatów paczkowych w kraju oznacza, że rynek zbliża się do punktu nasycenia w największych aglomeracjach. Coraz częściej operatorzy stają przed koniecznością relokacji urządzeń, współdzielenia lokalizacji lub wchodzenia w partnerstwa logistyczne, aby uniknąć kanibalizacji przychodów.
Drugim kluczowym wyzwaniem staje się transformacja ekologiczna. Wprowadzanie Stref Czystego Transportu w polskich miastach zmusza firmy kurierskie do przyspieszonej wymiany flot na bezemisyjne samochody dostawcze (BEV) oraz rozwoju dostaw wspomaganych rowerami cargo. Jednocześnie presja konsumentów na darmowe zwroty i szybkie doręczenia w modelu Same Day Delivery wymaga gigantycznych nakładów na automatyczne sorterownie i algorytmy sztucznej inteligencji optymalizujące trasy przejazdu. Polskie firmy kurierskie wyznaczyły standardy, które dziś kopiuje reszta kontynentu, lecz utrzymanie rentowności przy średniej cenie przesyłki rzędu niespełna 11 zł pozostanie dla zarządów spółek sprawdzianem najwyższej próby.